
¡Hola! Otra Economía cumple cuatro años como medio independiente. Si bien escribir la newsletter es parte de mi rutina hace siete años, en los últimos cuatro fuimos construyendo una plataforma periodística más ambiciosa y completa. Sostener una newsletter semanal y emprender en medios en el sur global no es fácil. Lo que mantiene este proyecto vivo es su propósito: construir una comunidad que comparta ideas y visiones para crear economías y sociedades más inclusivas. Es un espacio donde construimos herramientas para entender las múltiples desigualdades e inspirarnos en base a las soluciones emprendidas. Dedicamos unas horas cada semana para pensar en alternativas y modelos distintos. Hoy, Otra Economía cuenta con 549 historias publicadas y más de 60 autores invitados. Detrás de esos números hay muchas horas de trabajo, preguntas que se renuevan y personas que aportan sus miradas para que Otra Economía siga creciendo.
En esta edición quiero contarles sobre cinco organizaciones sociales, que combinan microcréditos, educación financiera y redes de apoyo para fortalecer emprendimientos. ¡Vamos!
Créditos con acompañamiento: cómo trabajan cinco organizaciones para fortalecer la economía de las familias
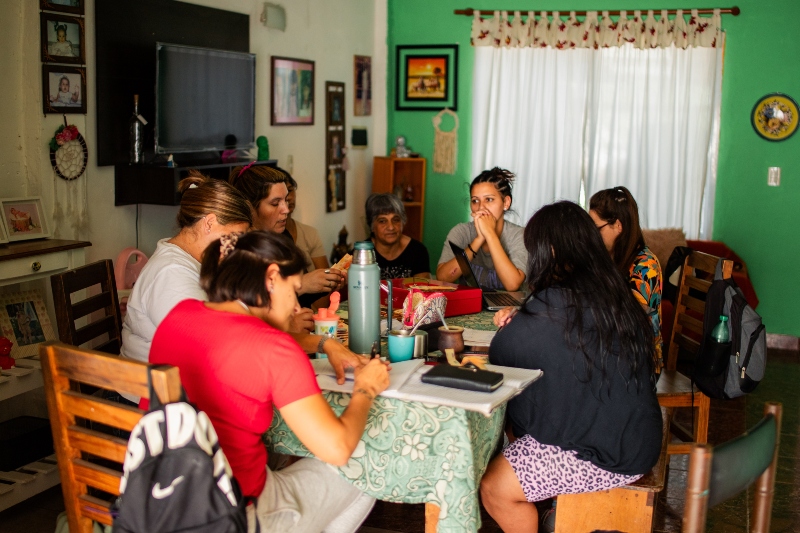
Frente al escenario socioeconómico actual, cinco organizaciones sociales de la Argentina, con trayectorias que en algunos casos superan los 20 años de trabajo territorial, plantean que la educación financiera y el financiamiento ético pueden contribuir a reducir la pobreza. De Puertas Abiertas al Trabajo Solidario, MUJERES 2000, Nuestras Huellas, Fundación Mediapila e Impulso Microfinanzas reunieron experiencias, datos de sus programas y propuestas para fortalecer la economía de personas en situación de vulnerabilidad.
El documento conjunto ubica esta propuesta en un escenario en el que la pobreza por ingresos alcanzó al 32,3% de las personas y al 44,5% de los menores de 14 años durante el primer semestre de 2026. Las entidades, que trabajan a nivel nacional, advierten que la pobreza también comprende dificultades para acceder a la salud, la educación, el agua potable, una vivienda digna, un hábitat adecuado, los servicios y las redes de contención social.
Desde esa mirada, sostienen que no existen respuestas únicas. La educación financiera y el acceso a créditos en condiciones justas son herramientas para desarrollar capacidades, proteger a las familias frente a la usura y el sobreendeudamiento, y permitirles tomar decisiones informadas sobre su economía y su futuro.
Los relevamientos territoriales muestran la presión que enfrentan los hogares. En la última encuesta de De Puertas Abiertas al Trabajo Solidario, el 76,3% de las emprendedoras manifestó que su alimentación se había visto afectada durante el último año: debieron achicar porciones, modificar la frecuencia de las comidas o cambiar de marcas.
Al mismo tiempo, las organizaciones registraron avances entre quienes participaron de sus programas. Según Nuestras Huellas, el 84,1% de los emprendimientos que recibieron acompañamiento en educación financiera y microcréditos logró incrementar sus ingresos, mientras que el 95,1% generó capacidad de ahorro por primera vez.
En MUJERES 2000, el 74% de las participantes comenzó a registrar sus gastos, el 68% a elaborar un presupuesto mensual y el 40% logró ahorrar. Entre quienes accedieron a microcréditos, el 70% aumentó sus ingresos. La organización también informó que el 77% fortaleció su autoestima y confianza, y que el 44% de las emprendedoras alcanzó independencia económica respecto de su pareja o familia.
Por su parte, Fundación Mediapila señaló que el 90% de las emprendedoras que recibieron talleres de educación financiera pudo aprovechar estratégicamente la oportunidad de un crédito. En De Puertas Abiertas al Trabajo Solidario, el 76,9% de las personas participantes destacó que la combinación de formación financiera y acompañamiento había sido muy significativa para mejorar la gestión de sus emprendimientos.
Qué significa financiar de manera ética
Para estas organizaciones, el financiamiento ético implica condiciones de transparencia, justicia y responsabilidad compartida. Quien otorga el crédito, explican, no debe aprovecharse de la urgencia, la fragilidad o el desconocimiento de quien lo solicita. En la práctica, esto supone brindar información previa, clara y comprensible sobre la metodología del programa, los costos y los plazos de devolución. El objetivo es que cada emprendedora o emprendedor pueda evaluar su capacidad de pago y decidir cómo utilizar el dinero para desarrollar su proyecto, evitando que el préstamo profundice su vulnerabilidad.
Las entidades advierten que ampliar el acceso al financiamiento sin esas condiciones puede derivar en sobreendeudamiento. Por eso, la educación financiera también incluye herramientas para identificar posibles estafas y prevenir prácticas abusivas. Desde esta perspectiva, el éxito de un programa se mide tanto por la cantidad de personas que acceden como por las condiciones en que lo hacen y los efectos en su economía personal y familiar.
La experiencia de Virginia, presidenta del banco comunal Los Emprendedores Exitosos, de Nuestras Huellas, muestra cómo se articulan el ahorro y el crédito. Llegó a través de su mamá, quien había participado en la fundación del grupo, y se incorporó algunos años después. En su testimonio cuenta que ese espacio le permitió ahorrar, generar intereses y solicitar préstamos. Destaca su utilidad para quienes están comenzando un emprendimiento y necesitan construir un respaldo económico.
Qué pasa cuando una persona no puede pagar
El acompañamiento también se pone en juego cuando aparecen dificultades para devolver el dinero. Las organizaciones explican que el primer paso es sentarse a conversar, comprender las causas del problema y buscar alternativas realistas junto con la persona, sin juzgar su situación. Según la organización y las circunstancias, pueden ajustarse los plazos o acordarse pagos parciales que contemplen las posibilidades efectivas de devolución. En las modalidades asociativas y comunitarias también se activan mecanismos de respaldo, como cajas solidarias para contingencias y garantías entre integrantes del grupo.
Otra alternativa es organizar ferias, bingos, kermeses u otras actividades comunitarias para reunir recursos y cubrir colectivamente el monto adeudado. Las entidades señalan que estas dinámicas sostienen tasas de repago superiores al 96%, que en algunas experiencias alcanzan el 98%. Ante la mora, su enfoque busca sostener el emprendimiento y la red de apoyo mutuo mediante el diálogo y la reorganización de los pagos.
De una máquina de coser familiar a una marca propia
Hace más de diez años, Mabel perdió su trabajo y tuvo que encontrar otra forma de generar ingresos. En su casa, en un barrio popular de Tigre, había una máquina de coser familiar. Empezó a aprender a usarla, pero necesitaba convertir esa habilidad en una actividad que le permitiera sostenerse. Así llegó a MUJERES 2000, donde hizo un curso de gestión de emprendimientos y se formó en marketing y finanzas.
Con las capacitaciones, cambió su forma de diseñar y vender: comenzó a pensar en las necesidades de sus clientes, en la comodidad de los productos y en lo que podía resultarles atractivo. Al principio vendía principalmente estampados de fútbol entre vecinos y conocidos. Hoy tiene su propia marca, Casa Gemma, y comercializa decoración textil en countries y entre empresas aliadas de la organización.
Los microcréditos acompañaron distintas etapas. El primero le permitió comprar telas e insumos. Después de varios préstamos pudo adquirir su propia máquina de coser. Más adelante, cuando el emprendimiento ya generaba ingresos, accedió a un crédito para mejorar su vivienda, donde también funciona el taller.
En el recorrido contó con mentoras y mentores voluntarios. Una de sus mentoras hizo las primeras fotos profesionales de los productos. Según el testimonio compartido por MUJERES 2000, Mabel, que antes se describía como muy tímida, hoy se anima a vender en ferias y llegó a dar capacitaciones a otras emprendedoras.
El acceso al crédito también puede ayudar a atender necesidades habitacionales. Natalia se sumó al Banquito El Faro, de Impulso Microfinanzas, en un barrio vulnerable de San Miguel, provincia de Buenos Aires, con el objetivo de construir su casa. Según relata la organización, un microcrédito solidario le permitió comenzar: ya tiene la losa y las primeras paredes.
En el caso de Romina, el acercamiento a De Puertas Abiertas al Trabajo Solidario ocurrió después de que su hijo le propusiera buscar entre la basura algo para comer. Dentro del programa recibió capacitación, apoyo y un pequeño crédito para emprender. Hoy reparte su tiempo laboral entre la elaboración de jabones artesanales y el cuidado de personas mayores. El relato compartido por la entidad destaca tanto la recuperación de su autoestima como el valor de contar con una red que la acompañe.
Trabajo, autonomía y redes de apoyo
Las cinco organizaciones reivindican el trabajo como un organizador de la vida familiar y comunitaria, que aporta pertenencia social y realización personal. Entienden el desarrollo emprendedor e independiente como una vía para ejercer el derecho al trabajo y dinamizar la economía local. Para sostener esas iniciativas, combinan capacitaciones y tutorías gratuitas con acceso a financiamiento y redes de apoyo.
Su planteo vincula la generación sostenida de ingresos con la posibilidad de construir proyectos personales, familiares y comunitarios. La autonomía económica ocupa un lugar central: disponer de herramientas para administrar el dinero y desarrollar una actividad productiva amplía el margen para tomar decisiones sobre la propia vida.
Por eso, convocan al sector público, las empresas, los medios de comunicación y la sociedad a construir alianzas apoyadas en la información que surge del trabajo territorial. A las entidades financieras y empresas de crédito les piden asumir un papel activo en la prevención del sobreendeudamiento, con información clara y comprensible y condiciones que contemplen la capacidad real de las personas para generar ingresos y fortalecer su economía.
Cinco ideas de las jornadas del GDFE para repensar los límites
El viernes pasado participé de la XXIV Jornada Anual del Grupo de Fundaciones y Empresas (GDFE), que este año se realizó bajo el lema Redefinir los límites. Fue un espacio para reflexionar sobre los desafíos que enfrentamos como sociedad y las posibilidades de construir respuestas colectivas. Entre las distintas intervenciones, seleccioné cinco ideas que me parecieron especialmente interesantes para compartir con la comunidad de Otra Economía.
- La democracia necesita confianza para sostenerse. El politólogo Andrés Malamud reflexionó sobre los límites de la democracia y el papel que cumplen las instituciones, los relatos compartidos y la confianza en la construcción de comunidad. “La democracia no es epopeya, la democracia es rutina”, sostuvo. Uno de los principales riesgos que identificó es la pérdida de confianza de la ciudadanía en sus representantes y en el sistema democrático. También planteó que no alcanza con compartir instituciones: las sociedades necesitan construir vínculos de confianza entre personas que no necesariamente se conocen.
- Las instituciones promueven la colaboración, pero muchas veces la desalientan. Javier García Moritán, director ejecutivo del GDFE, señaló una contradicción: se les pide a las organizaciones que articulen esfuerzos, dialoguen y construyan agendas compartidas, pero después se les exigen resultados inmediatos y beneficios individuales. “El diseño institucional muchas veces penaliza la acción colectiva”, advirtió. Su propuesta es revisar los incentivos y reconocer también los logros construidos entre diferentes actores. En ese marco, el GDFE presentó 33 experiencias de acción colectiva que articulan a más de 1700 actores y alcanzan a más de dos millones de personas en la Argentina.
- Colaborar también significa animarse a perder el control. María José Murcia, directora del MBA Full-Time del IAE Business School, cuestionó la idea de éxito asociada a destacarse frente a los demás y propuso pensar en los frutos: resultados que reconocen la participación de otros y permiten disfrutar del proceso. Al analizar experiencias de acción colectiva, destacó especialmente a las organizaciones que se animaron a ser vulnerables: ceder protagonismo, compartir decisiones y construir agendas junto con comunidades, gobiernos e incluso competidores. Una invitación a revisar cuánto pesan los indicadores propios, la visibilidad y el control sobre los resultados en las organizaciones.
- ¿Qué dejamos afuera cuando solamente valoramos aquello que podemos medir? El escritor y ensayista Javier Argüello propuso revisar los relatos que condicionan nuestra manera de comprender el mundo. Cuestionó la asociación automática entre novedad y progreso, así como la tendencia a considerar valioso únicamente aquello que puede medirse y cuantificarse. En el ámbito empresarial, advirtió sobre los riesgos de evaluar los resultados tomando una sola variable, como la rentabilidad, sin considerar cómo se consigue y qué impactos genera. Una reflexión que conecta con la necesidad de integrar el propósito y otras dimensiones que no aparecen en los balances económicos.
- No todos los límites necesitan ser superados. La docente y creadora de contenidos Lule Oke propuso una defensa de los límites. A partir de una experiencia personal vinculada con la crianza, planteó que muchas veces confundimos la autoridad con la violencia, la frustración con el trauma y el límite con el daño. Pero llevó la reflexión al mundo del trabajo y la tecnología: vivimos rodeados de dispositivos que nunca se detienen y de trabajos en los que siempre podemos hacer un poco más. “Sin límites, el mercado reduce al ser humano a un simple recurso optimizable”, advirtió. Y utilizó la imagen de un río para explicar que los límites también pueden dar forma y dirección a nuestras posibilidades.
Apoyá a Otra Economía
Si el contenido de Otra Economía te inspira y te motiva, para nosotros es muy importante que lo compartas con personas que también puedan estar interesadas para que se sumen a esta comunidad. La difusión en redes nos resulta muy valiosa.
Por último, tu aporte económico nos permite sostener el espacio e invitar a más autores a traer sus perspectivas.
Gracias por ser parte de Otra Economía y por tomarte este tiempo para ayudarnos a crear más impacto positivo.
De Villa Crespo a Trevelín: el auge de las bibliotecas populares en medio de la crisis
Mientras la crisis económica dificulta la compra de libros, las bibliotecas reciben cada vez más público. La historia de cuatro mujeres responsables de estos espacios comunitarios. Lee la nota de Melisa Gabbanelli acá.
Hasta aquí llegamos hoy. Los leo en [email protected]
Hasta el martes,
Flor.